
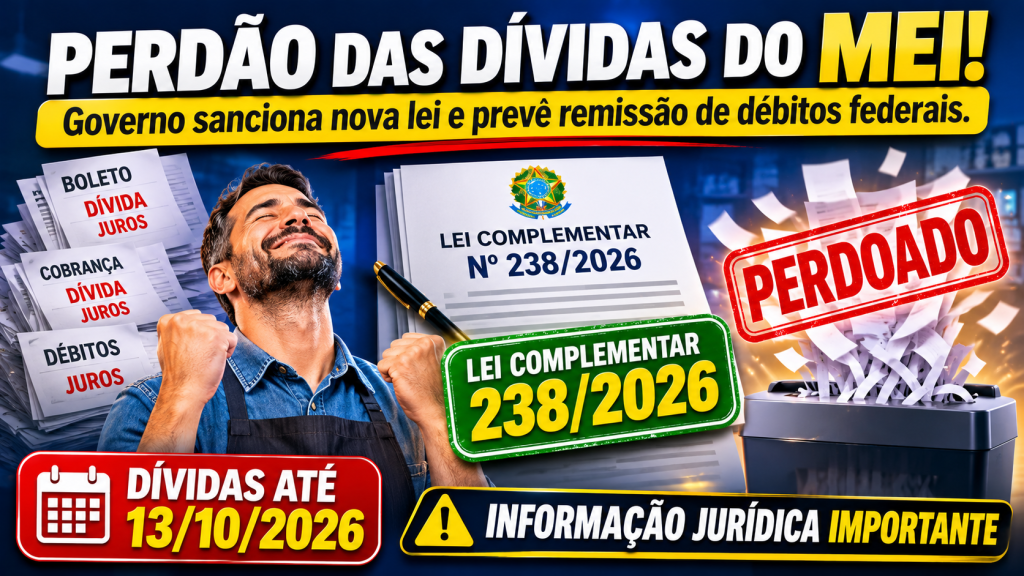
A Lei Complementar nº 238/2026 prevê o perdão integral de determinados débitos federais de microempreendedores individuais. A medida vale para a contribuição previdenciária mensal do MEI com vencimento até 13 de outubro de 2026 e inclui o principal da dívida, juros, multas e encargos legais relacionados. A remissão está prevista na lei publicada no Diário Oficial da União e foi detalhada pela Receita Federal e pela Procuradoria-Geral da Fazenda Nacional (PGFN).
Mas atenção: não se trata do perdão de qualquer dívida que o empreendedor tenha. O benefício é específico e tem condições que precisam ser observadas.
Quais dívidas do MEI entram no perdão?
A remissão alcança a contribuição previdenciária federal do MEI — a parcela relativa ao INSS — vencida até 13 de outubro de 2026, desde que a pessoa estivesse regularmente enquadrada como MEI na data de vencimento. Também entram juros, multas e encargos legais relacionados a esses débitos. A regra vale para dívidas inscritas ou não em Dívida Ativa da União, inclusive quando estejam em parcelamento ou negociação.
ICMS e ISS não são perdoados por essa medida. Esses impostos estaduais e municipais continuam sendo devidos, mesmo quando aparecem junto com a contribuição previdenciária no mesmo DAS. Por isso, confira a composição do débito antes de concluir que todo o saldo foi cancelado. A PGFN explica essa diferença em seu FAQ oficial.
Quando a dívida será baixada? Preciso pedir?
A extinção dos créditos está prevista para 1º de janeiro de 2027. A Receita Federal e a PGFN devem identificar e baixar automaticamente os débitos que se enquadram na regra; na maioria dos casos, o MEI não precisa protocolar um pedido. Até a data de processamento, porém, a cobrança segue as regras atuais. Valores pagos antes da remissão não serão devolvidos.
Quem encerrou o CNPJ, deixou de ser MEI ou mudou de porte depois do vencimento da dívida também pode ter direito, se estava regularmente enquadrado como MEI quando a contribuição venceu. A exceção é quando uma alteração tiver efeito retroativo e descaracterizar essa condição.
Atenção a ações judiciais e acordos
Débitos discutidos na Justiça, garantidos ou com exigibilidade suspensa podem exigir tratamento individual e não devem ser considerados baixados automaticamente sem confirmação. Nos casos de ação judicial, a lei prevê manifestação expressa de desistência e renúncia às pretensões relacionadas aos créditos abrangidos. Antes de desistir de uma ação ou abrir mão de um direito, procure orientação jurídica e confira o procedimento aplicável no FAQ da PGFN.
Acordos compostos apenas por débitos abrangidos pela remissão serão extintos. Se incluírem também valores que não entram no perdão, o acordo deverá ser revisto, sem cancelamento integral automático.
O que o MEI precisa pagar para manter o benefício?
A condição estabelecida na regulamentação é manter em dia as contribuições referentes às competências de janeiro a junho de 2027, com vencimentos de fevereiro a julho de 2027. A exigência se aplica somente aos meses em que a pessoa tiver obrigação de recolher como MEI. Se a condição não for cumprida, a remissão poderá ser cancelada e a dívida anterior restabelecida, descontados os valores pagos.
Esses detalhes estão na Portaria Conjunta RFB/PGFN nº 740/2026, que regulamenta a aplicação da lei.
Assista à explicação do PagDicas
No vídeo abaixo, o PagDicas explica o que mudou e por que é importante conferir o que realmente está incluído no perdão:
Resumo: confira antes de contar com o perdão
A remissão pode aliviar débitos antigos da contribuição previdenciária do MEI, mas não apaga automaticamente ICMS, ISS ou qualquer outra dívida. A baixa está prevista para 1º de janeiro de 2027 e, para manter o benefício, será necessário cumprir a condição de pagamento das contribuições devidas no primeiro semestre daquele ano. Consulte os canais oficiais da Receita Federal e da PGFN para verificar seu caso, especialmente se houver ação judicial, garantia ou acordo com outros débitos.
Gostou da explicação? Inscreva-se no canal PagDicas no YouTube para acompanhar novos vídeos sobre finanças, pagamentos e ferramentas para empreendedores. Envie este artigo para outro MEI que também precisa entender as regras.
Conteúdo informativo, baseado na legislação e nas orientações oficiais disponíveis. Situações individuais podem exigir análise profissional.
0 Comentários